2026年11月9日下午,中南大学商学院经管学术论坛第456期在江湾楼201天佑厅成功举办。本期学术论坛,中山大学魏明海教授应邀作题为“AI资本支出(AI CapEx):对会计准则和公司财务的挑战”的学术报告,由中南大学商学院会计与财务系系主任修宗峰教授主持。
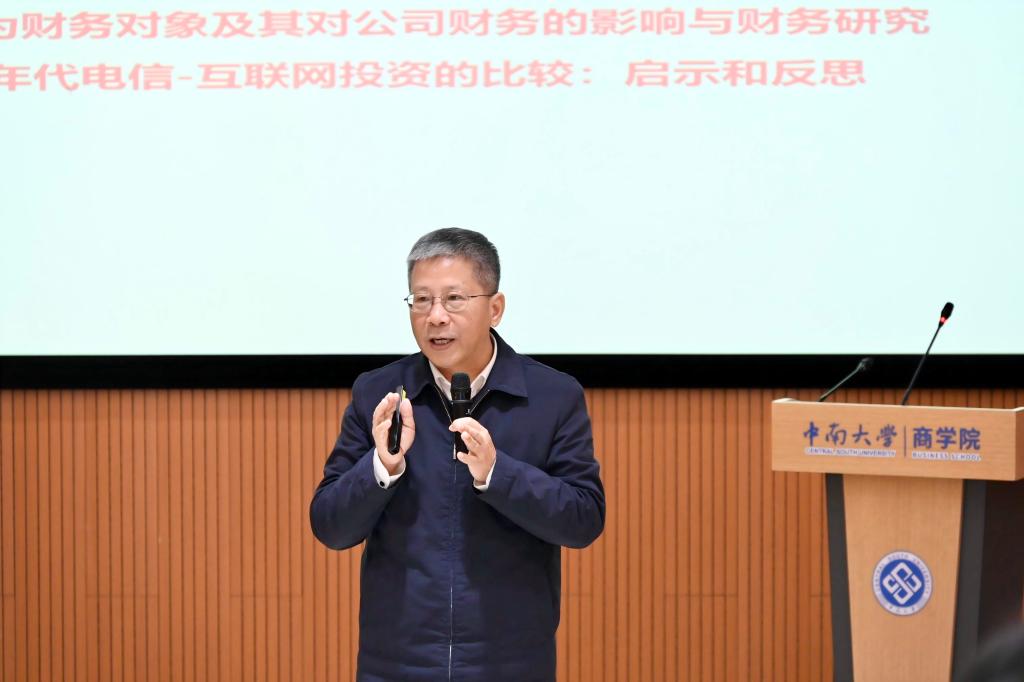
首先,魏明海教授从宏观数据切入,直观展示了全球AI资本支出的规模与陡峭增长趋势。他指出,AI CapEx与AI产业是时代的重大命题,当前AI资本支出呈现出投资规模巨大且同步性强、资产寿命短且技术迭代极快、投入高度前置且不可逆、大量涉及表外与循环交易结构,并深受地缘政治竞争影响等显著特征。通过剖析英伟达等巨头的“投资——基础设施支出——收入”循环闭环结构,魏教授深入揭示了AI产业中蕴含的复杂商业逻辑与潜在风险,引发了现场师生对AI资产本质的深刻思考。
随后,魏教授重点探讨了AI CapEx作为会计对象对现有会计准则的挑战。他指出,AI基础设施的资本化边界、极速折旧(GPU短寿命)、大模型训练成本处理、数据资产确认以及特殊投资结构(如循环交易)等问题,正暴露出原有准则建立在线性开发、稳定技术寿命等假设上的盲点。魏教授呼吁,学界与实务界应尽快探索针对AI资产的新型折旧方法,细化模型训练成本的资本化标准,并重构循环交易与闭环经济的会计处理逻辑。
最后,魏教授从公司财务视角出发,提出AI资本支出可能打破了经典财务理论的四个核心前提:抵押品清算价值衰减、投资可以延迟、有自由现金流才有代理问题、企业可自由选择融资工具。通过回顾上世纪90年代电信-互联网投资泡沫,魏教授深刻辨析了泡沫的二重性以及社会最优与投资者最优之间的不对称。他鼓励现场师生摒弃观望心态,即刻着手开展前瞻性的理论分析与实证检验,去探索“AI的尽头是否真的是杠杆”这一重大课题。
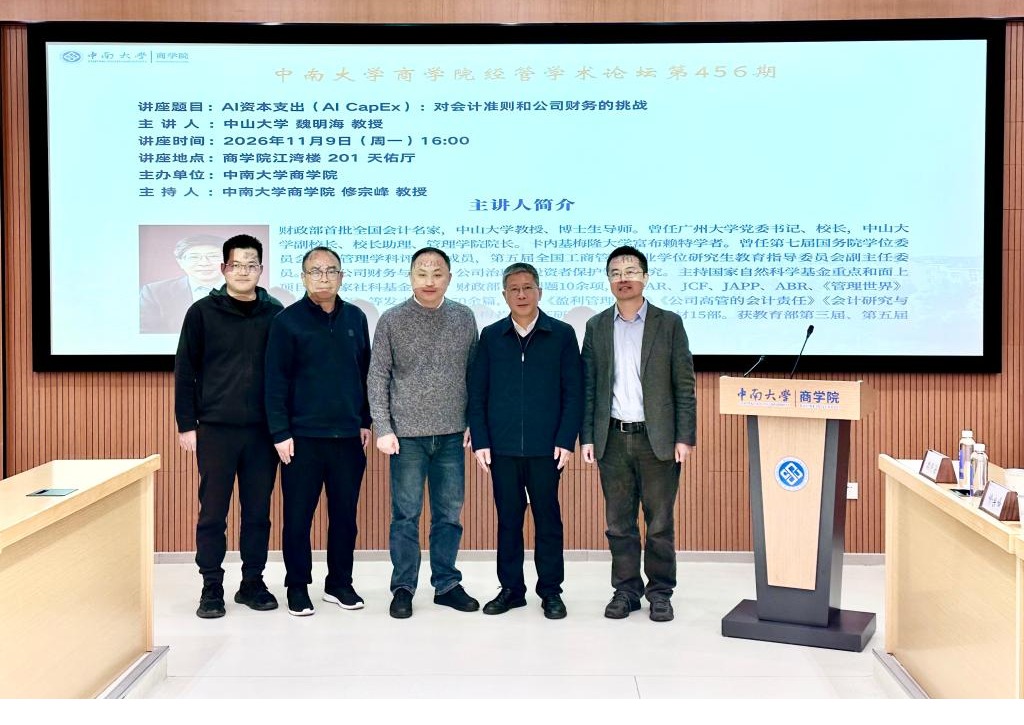
本期学术论坛紧扣时代脉搏,内容高屋建瓴、洞见深刻。魏明海教授的报告不仅为现场师生构建了理解AI资本支出的宏观分析框架,更直击会计准则与公司财务理论在数智时代面临的深层挑战。现场师生反响热烈,围绕AI资产的确认计量、财务风险的演变等问题与魏教授进行了深入探讨。此次论坛的成功举办,不仅为大家带来了一场前沿的思想盛宴,也为中南大学商学院数智时代下会计与财务学科建设拓宽视野,赋能学科高质量发展。
(图:董滋;文:康璐;一审:修宗峰;二审:万萍;三审:危平)